Par: Dominique SUMAILI
PROTETYPE I
Introduction.
En référence aux modèles existants : EITI qui définissent notamment le financement endossé aux ressources comme les financements récupérés et réattribués par les livraisons/ventes futures, provenant des revenus des minerais, de la reconnaissance de la FMI ou des recettes à venir des matières premières, gages de sécurité. Cfr : Guuidance Note : Août 2023 (prêts endossés aux ressources.) Exigences : 4,2 et 4.3 L’ITIE
Note d’orientation. (Norme ITIE. 2000202023) Ou l’article : FMI : Elibbrary Colleteralised transactions Key Considerations for Public Landers and Browsers. (Autor IMF and WB :19 feb 20220
Conscients des difficultés liées au financement des dépenses publiques et au remboursement de la dette publique, nous proposons une approche financière innovante fondée sur la valorisation de ressources naturelles : MCRB — Multi-Commodity Resource-Backed Bond.
Le MCRB est un mécanisme obligataire adossé à plusieurs matières premières et ressources naturelles certifiées, dont la valeur et les revenus futurs peuvent contribuer à sécuriser le financement, le paiement des coupons et le remboursement du principal de l’obligation.
Cette idée d’un compte offshore recevant les revenus futurs avant le transfert d’obligation a déjà été envisagée dans la littérature sur les commodity-Backed Securities (Economic. Permise, revues publiées par la Banque mondiale en septembre 2013. Numéro 123. Rource -backend Investment finance in least developed Countries.
Il est à noter que la République démocratique du Congo, ne dispose pas de sociétés de Bourse ou de dépôts certifiés, (Securitas Warehouse.) Avec une nouvelle loi publiée dans le journal officiel sur ces produits financiers, pierres et métaux précieux pourront débloquer le début d’une opération en étant déposés à la banque Centrale en créant le Stock Keepind Receipt (SKR)
La banque commerciale qui pourrait en constituer une preuve en une forme des garanties des métaux ou des pierres précieuses stockées dans une Banque centrale…
MCRB fonctionnera facticement en République démocratique du Congo, ou dans tout autre pays d’Afrique, en raison que RDC n’a pas besoin d’avoir un risque souverain équivalent à celui d’un pays développé, car il dispose une potentialité minière, au lieu de demander à l’investisseur, il faudra que les risques soient juste transformés, Fragmentés et assurés.
Notre MCRB n’est pas simplement une innovation sans précédent, des structures de financement souverain adossées aux revenus futurs des ressources existent déjà ainsi que des travaux de la Banque mondiale « Des commodity -backed Securities » où les revenus, futures ressources, sont réservées dans un compte séquestre pour servir les détenteurs d’obligation, mais nous proposons la nouveauté de transformer cela en un véritable produit obligatoire Multi commodité avec diversification entre Or, diamant , cobalt, cuivre et wolframite, plutôt qu’un financement adossé en une seule matière.
Notre approche, démontre que le Bond ne serait pas garanti par la monnaie du pays. (Parce qu’elle est volatile) ou par une devise étrangère, mais plutôt il serait endossé économiquement à un potentiel de :
- Or (Produit prêt à être vendu, pas, un gisement ni une réserve certifiée)
- Wolframite /Tungstène
Notre proposition est faite non pas à des réserves sur le sol, mais plutôt sur le produit prêt à être vendu, Et cela pourrait être juridiquement soutenable, et défendable au niveau des banques ou des institutions financières.
Les cuivres et les cobalts pourraient constituer le cœur du cash-flow. Tandis que l’or, les diamants et/ou ou les wolframites constitueraient une garantie.
1La structure
* ETAT
* Ressources Revenue/SPV/trust
*Producteur/Sociétés minières Agréées
*Production
* Offtake agreement
* Vente de minerais
*Compte de collecte offshore contrôlé.
2.Waterfall
- Taxes/ royalties. /Coût autorisé /
- Débit de service réserve account
- Coupure de bond
- . Remboursement principal.
- Excédent- État.
3 Approche personnelle. (Notre Modèle)
Les premiers principes, ne jamais valoriser à 100% les minerais :
Imaginons qu’une étude indépendante établisse :
*Ressource théorique * Valeur économique
* OR $4. 0 Md
* CUIVRE $8.0 Md
*COBALT $5.0 Md
* DIAMANT $2.0 Md
*WOLFRAMITE $1.0 Md
Total $ 20.Md
Notice : On ne dit surtout pas : $ 20 Md de minerais = $ 20Md de garantie On applique l’abattement de Valeur. Pour un modèle initial, nous allons commencer par :
- Model initial
TEST 1 :
Ressource Valeur Théorique Abattement de Valeur reconnue
- Or $4.0 Md 30% $ 1.20 Md
- Cuivre $ 8.0 Md 60% $ 3.209 Md
- Cobalt $5.0 Md 65% $1.75 Md
- Diamant $2.0 Md 75% $0.50 Md
- Wolframite $ 1.0 Md 70% $ 0.30 Md
- Total $ 20 Md $ 6.95 Md
Dans cet exemple l’emprunteur de base serait donc environ. $6.95Md. L’émission de. $1MD aurait alors un ratio. LTV=14,4%. Il serait mieux de noter que les pourcentages sont illustratifs, Pas d’abattement de valeur(haircuts) de marché à utiliser dans une vraie transaction.
TEST 2 :
Le cash-Flow Converge
C’est probablement encore plus important que la valeur des réserves. Supposons que la mine génère annuellement $500 Millions de dollars de revenus, mis disponibles pour le service de la dette.
Si le Bond de $1 MD porte un coupon hypothétique de 8% :
Le coupon annuel = à 80M.
On pourrait imposer :
DSRC minimum égal à 2.0X.
Donc il faudrait au minimum. :
160M des cash-flow disponibles. /80M de service annuel =2.0X.
LE BOND
Pour notre prototype. :
Principal ;
USD 1 milliard
Maturité :7ans
Coupon Indicatif :8%
Coupon annuel : USD 8o millions
Total de coupons sur 7 ans : USD 560 millions. Donc hors intérêt composé : investisseurs recouvre $1.56MD sur la durée.
Notice : Les travaux de 8%. ne sont qu’une hypothèse de travail. Le coupon réel dépendrait du risque souverain, de la qualité des garanties, de la structure juridique du marché.
Et voici ce qui rend le produit différent d’un Eurobond traditionnel ; dans un Eurobond traditionnel l’investisseur regarde principalement l’ État – la Fiscalité- PIB- la dette – Réserve certifié – Rating- Capacité des remboursements. Tandis que dans notre MCRB l’investisseur regarderait : État – Ressources- réserves certifiées – Production- offtake- Revenus-Compte sécurisé – remboursement. Nous créerons ainsi une forme de rehaussement de crédit, basé sur le flux des ressources en respectant une recommandation de la FMI ou d’un conseil, identifiant les structures où les recettes futures d’une entreprise d’Etat ou les matières premières peuvent servir de sécurité.
Notice : Il faudra noter que l’État servirait de Protection :
Tier 1 : Garantie de Base
Cuivre + Or
Ces 2 actifs peuvent fournir la base la plus concrète/compréhensible pour les investisseurs , c’ est l’actif central sur lequel repose le financement de MCRB de notre prototype jusqu’à l’application de l’Abattement de Valeur (haircurt) qui déterminera la valeur de financement raisonnable à raison de sa valeur marchande (LTV)
Tier 2 : Garantie Stratégique
Cobalt + Wolframite.
Cela augmente la visibilité des métaux stratégiques mais leurs marchés sont plus spécifiques. Dans notre prototype la garantie Stratégique est un actif complémentaire qui renforce la sécurité, la diversification ou la capacité de financement.
Tier3 : Garantie Additionnelle
Diamant
Il s’est diversifié, mais nous lui appliquerons un Abattement de Valeur (haircurt) beaucoup plus important parce que la liquidité, la traçabilité et la valorisation peuvent être plus complexes. Dans l’entrée prototype, il constitue ainsi une réserve ou un Backup au cas où il y a une volatilité de métaux.
Nous utiliserons une deuxième protection. Sur – garantie ou sur -la Collatéralisation. Dans notre prototype : la Sur -Coltarisation peut être présentée comme un élément clé de réduction des risques de crédit et améliorer l’attractivité du bond.
L’État ainsi viserait par exemple : 1$ de dette contre $3 à $5 de la valeur reconnue et non pas $1 pour $1.
Exemple :
$6.95 Md de l’emprunteur de base contre $ 1Md de bond
- $6.95 multiplie des découvertures théoriques. Cela donnerait plus de confort aux investisseurs. Le point juridique le plus important est que « le gouvernement dise que si nous ne payons pas, les investisseurs deviendront propriétaires de nos mines. » Ce serait politiquement et juridiquement extrêmement difficile parce que les investisseurs n’ont pas directement les mines. Ils ont le droit sur une partie déterminée des revenus provenant des ventes de minerais. Notre modèle devient sophistiqué en créant des tranches que voici :
TRANCHE A -Sénior (de premier Rang) $750M
Coupon inferieur :
Priorité sur les revenus
TRANCHE B-Junior (de second Rang) $ 250M
Coupon supérieur
Le mécanisme d’absorption des premières pertes
Le mécanisme prévoit une capacité à absorber les premières pertes, ce qui permet d’améliorer la structure de crédit et de renforcer la protection des investisseurs. Il s’agit d’un mécanisme d’enchantement interne, c’est-à-dire d’une amélioration de la qualité du crédit fondée sur les flux de ressources générés par les actifs sous-jacents.
En exergue :
Revenus miniers – Senior Bond : 750 M$ | Junior Bond : 250 M$
Cette structuration pourrait être particulièrement intéressante pour les investisseurs institutionnels, notamment ceux qui privilégient une exposition à la tranche senior, bénéficiant d’un niveau de protection supérieur.
Notre modèle économique est conçu pour une transaction résiliente, reposant sur plusieurs mécanismes de diversification et de protection.
Risques susceptibles d’être soulevés
Nous sommes pleinement conscients qu’une objection pourrait être soulevée concernant le contexte sécuritaire de la République démocratique du Congo. Cette réalité impose de concevoir un mécanisme de protection suffisamment robuste autour des flux de trésorerie miniers (cash-flow).
Notre prototype de MCRB (Multi-Commodity Resource-Backed Bond) est précisément conçu pour éviter que le remboursement de l’obligation ne dépende d’une seule mine, d’une seule région ou d’une seule voie d’exploitation.
La question centrale est donc la suivante :
Que se passe-t-il si :
- une mine est attaquée ?
- une province devient inaccessible ?
- une route d’exploitation est coupée ?
- la production est interrompue ?
- une frontière est fermée ?
- le gouvernement modifie la réglementation applicable au secteur minier ?
- les exportations sont temporairement suspendues ?
- le prix du cobalt ou du cuivre baisse fortement ?
- les revenus ne sont pas transférés sur le compte prévu à cet effet ?
- les autorités décident d’affecter certains revenus à d’autres usages ?
Notre prototype est ainsi plus sophistiqué qu’un simple « mineral-backed bond », car il repose sur trois couches de protection complémentaires Notre prototype est plus sophistiqué qu’un simple « minéral backend bond » par 3 couches de protection.
Couche 1 : Diversification géographique, ne jamais rembourser un million d’une seule mine
Ne jamais faire dépendre le remboursement de l’obligation d’une seule mine ou d’une seule zone géographique.
La diversification géographique permet de réduire le risque qu’un événement affectant une mine, une province ou une voie d’évacuation compromette à lui seul la capacité globale de remboursement du MCRB.
couche 2.
Exemple :
- Cuivre ………………………………………………………………Plusieurs projets.
- Cobalt…………………………………………………………………Plusieurs projets.
- Or ………………………………………………………………………Plusieurs projets.
- Diamant………………………………………………………………Plusieurs projets
- Wolframites ………………………………………………………… Plusieurs projets.
Cela veut dire que si une des opérations est interrompue les autres continuent. Couche 3. C’est la diversification des matières premières qui est justement l’avantage de notre idée .
Exemple :
Ressource Part du collatéral
- Cuivre 35%
- Cobalt 25%
- OR 20%
- Diamant 10%
- Wolframite 10%
Total 100%
Le prix du cobalt baisse ———–Le Bond n’est pas en « danger » Parce qu’il y a une péréquation avec d’autres matières, donc moins de volatilité des prix des principaux minerais exportés par le pays. Toutes les couches ne sont pas utilisées. Les réserves, seules garanties, montrent le changement le plus important qu’est notre concept de Bond ainsi sécurisé par les réserves de minerai. Autrement dit, le minerai sous terre, rembourse l’investisseur de l’argent levé pour développer les études et même la certification des réserves. Cela protège le gouvernement de ne pas seulement dire que : ‘Cette année, nous utilisons cet argent ailleurs ‘ Le mécanisme contractuel doit prévoir ce qui arrive aux recettes dès leur réception. Si la RDC ne paie pas, les investisseurs disposent d’un ensemble prédéfini des droits sur les revenus miniers affectés, les comptes de réserve, les créances et le flux contractuel selon une procédure renforcement déterminée à l’avance. Et cela uniquement si ces protections sont suffisantes. Les documents pourraient prévoir certaines sûretés supplémentaires dans la mesure où elles sont juridiquement constituables et exécutoires. Les concepts clés de notre modèle est que la RDC ne vend pas les minerais, il les transforme. Et une partie des futurs revenus des mines sert une garantie financière structurelle, en laissant les sources et le minerai en RDC pour constituer un produit fini qui aiderait notre deuxième Prototype.
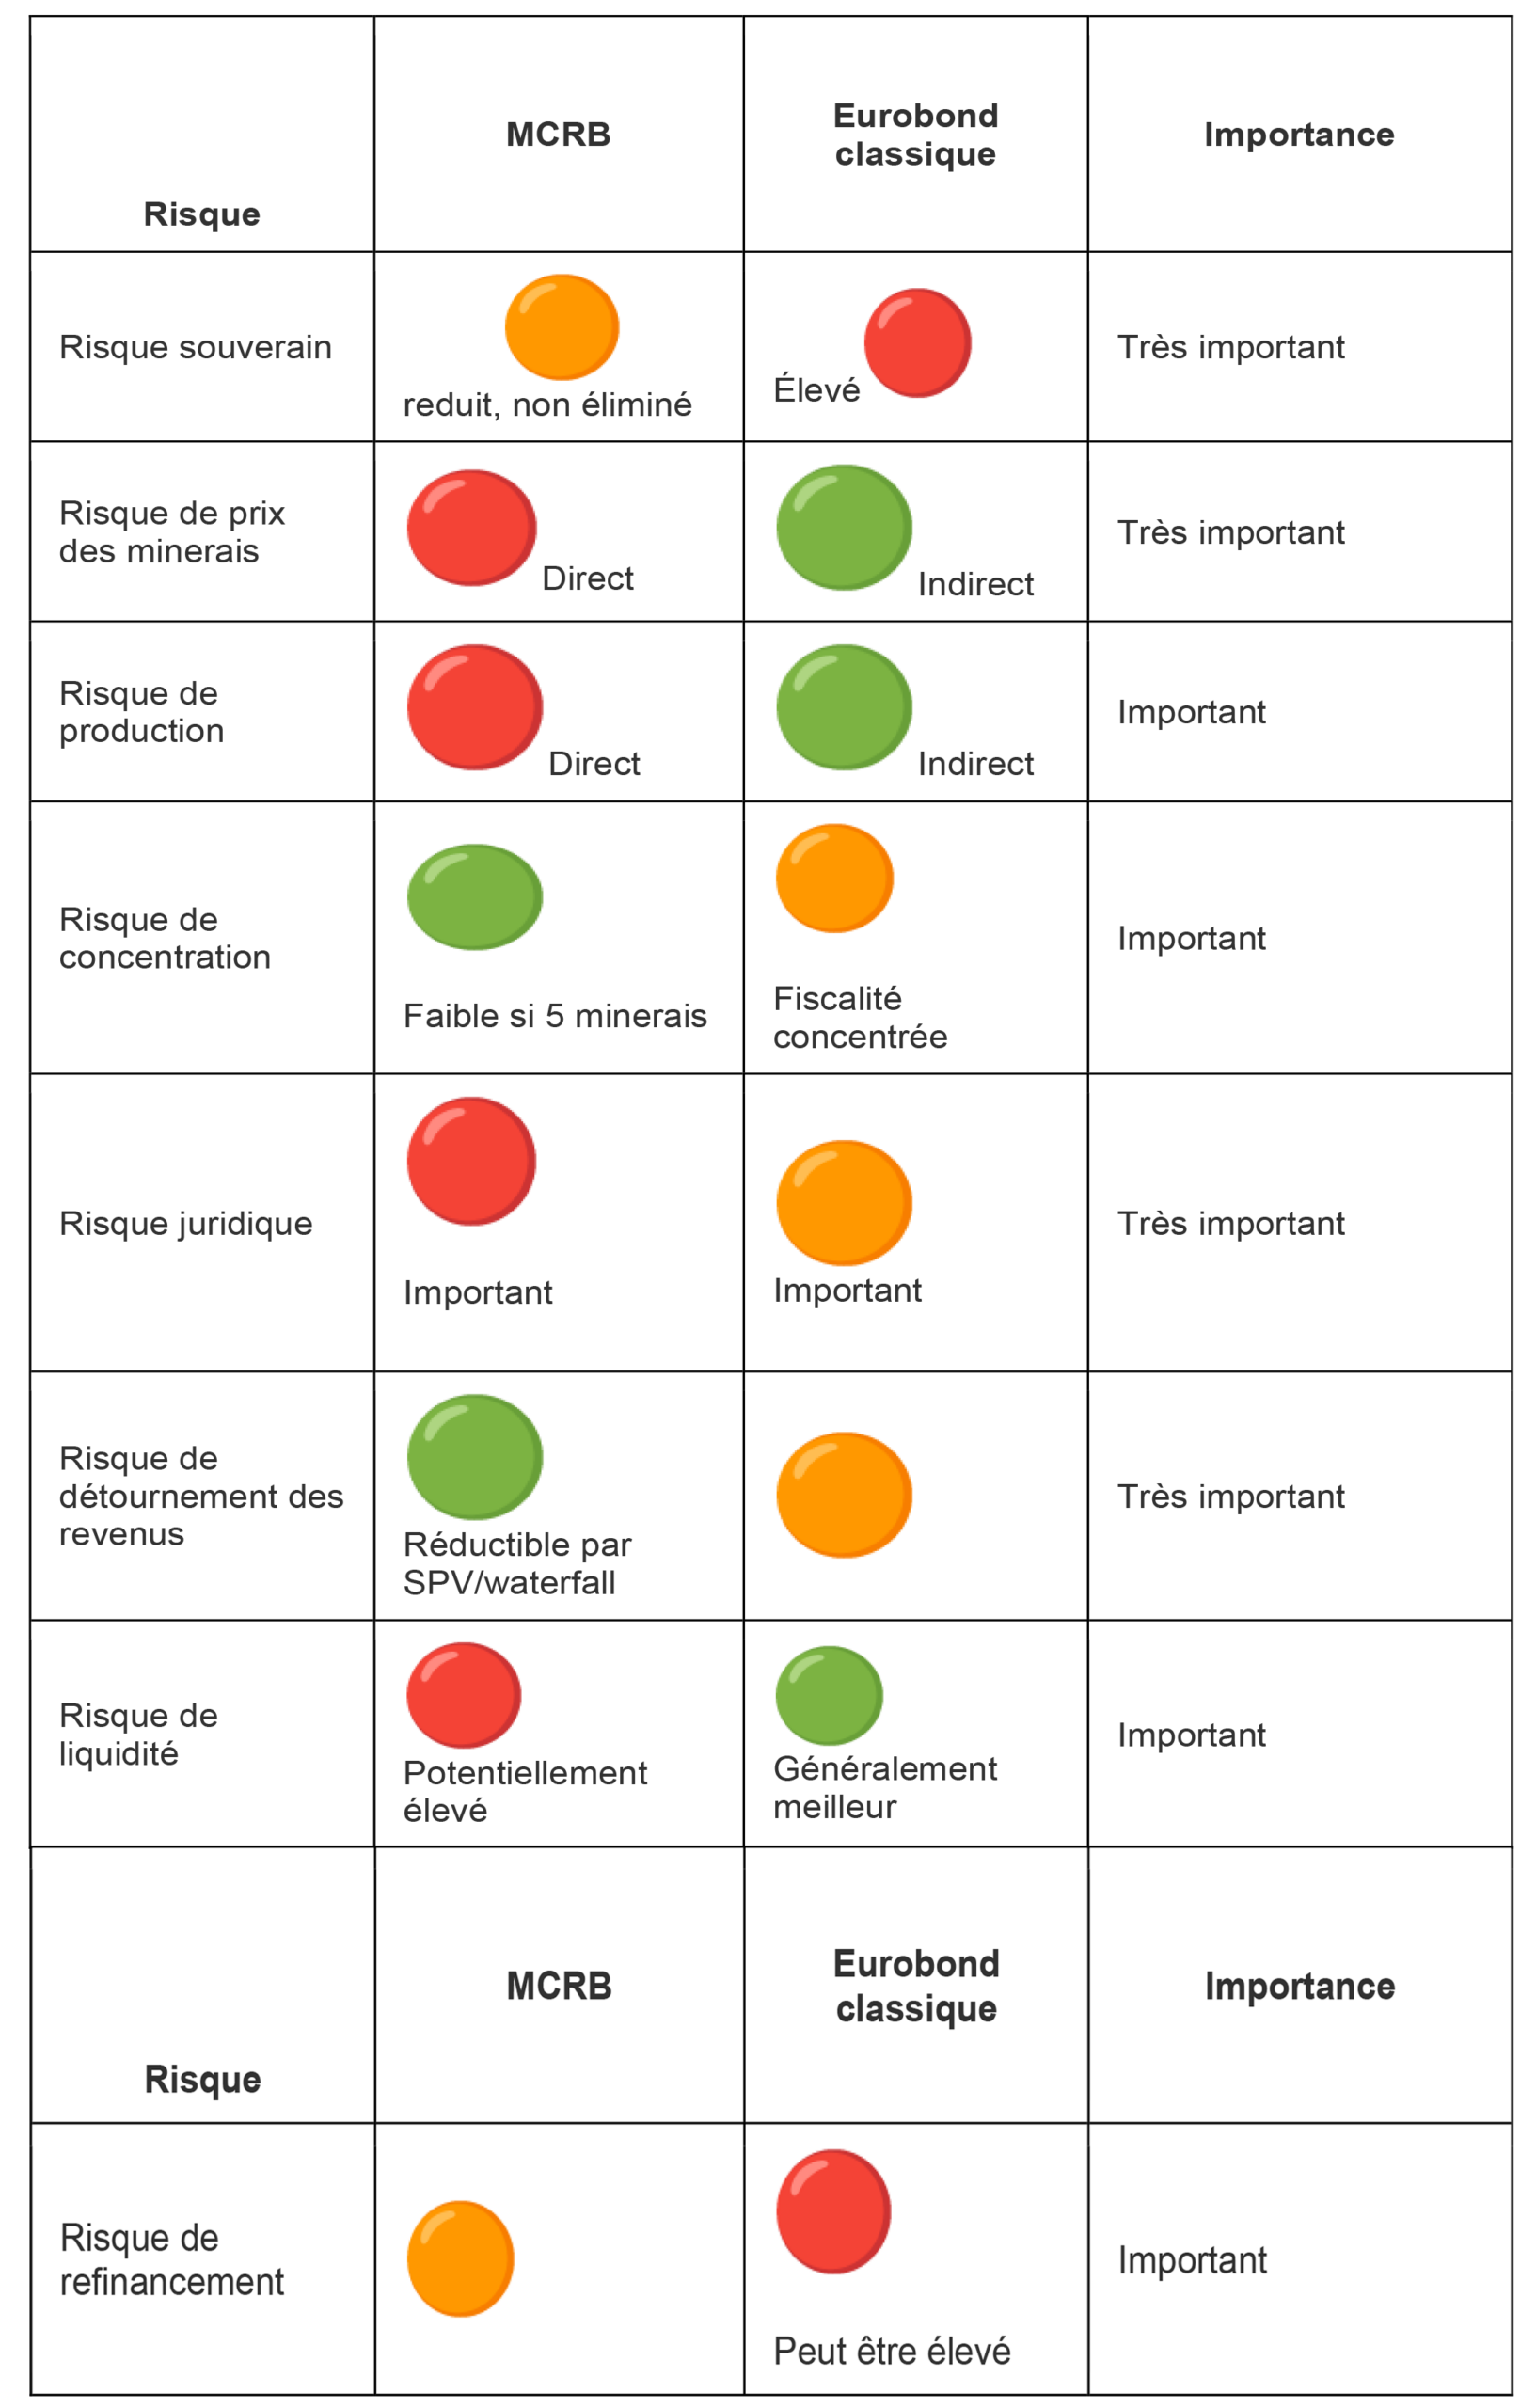
Le Risque
L’analyse des risques va permettre de les montrer scientifiquement. Pourquoi MCRB peut être plus robuste que Eurobond ; à condition ne pas présenter les risques comme éliminés. Prototype-un distinguerait où sont les risques principaux.
Pour Notre modèle de USD 1 milliard, Nous distinguerons 8 risques principaux :
Risque N1 : Prix des matières premières.
Ce sont probablement les principaux risques concernant les matières premières qui seront soulevés dans notre modèle, si les cuivres, les cobalt, l’or, les diamants et les wolframites baissent simultanément, les revenus disponibles pour les remboursements du Bond diminuent. Mais c’est précisément là que la diversification intervient. On ne doit pas simplement additionner les volatilités.
On calcule.
\Sigma- {portfolio= \Sqrt {W1|TSgmaw}
Ceci montre que la corrélation entre les prix devient donc fondamentale.
Risque N2. Le minerai et les sols.
C’est un point extrêmement important, qui démontre qu’une réserve minière n’est pas automatiquement une garantie financière. Le risque est de :
- Estimation géologique Incorrecte
- Réserve non économique exploitable
- Problème d’infrastructure
- Conflit avec les communautés
- Interruption des protections.
- Notre modèle n’est pas une garantie du Bond uniquement par les réserves. La garantie principale est la certification des réserves, la production, les contrats . Ce qui ‘est beaucoup plus solide.
Risque N3 Risque politique.
Nous ne supprimons pas absolument les risques du pays. Notre argument n’est pas. « No country – risk. » Mais plutôt elle est : « Souverain- Risk exposure tough ring-fenced diversified and contractuall contralled ressources revenus. »
Les gouvernements pourraient :
- Modifier les taxes
- Changer les règlements miniers.
- Suspendre un permis.
- Nationaliser une mine
- Imposer des restrictions d’échange
- Empêcher des transferts des revenus offshores.
Risque N4. Risque de production.
Les revenus pourraient devenir insuffisants pour assurer les DSCR quand la production de revenus réels annuels tombe de 40% ; C’est pourquoi nous mettons le Debt Service. Réserve Account. (. DSRA.) Ouvrant au moins 12 à 24 mois de la dette.
Risque N 5. Risque juridique.
C’est un risque, probablement le plus sous-estimé. Le climat des affaires pour attirer les investisseurs en dépend pour les attirer. Il faudra clarifier juridiquement :
- Qui possède les revenus ?
- Qui possède le SPV ?
- Qui possède les comptes offshores ?
- Les détenteurs des Bonds ont-ils une sûreté réelle ?
- Que se passe-t-il si l’État refuse de transférer les revenus ?
- Les contrats d’offres sont-ils directement cessibles aux créanciers ?
Ce sont des questions qui détermineront la vraie qualité du Bond.
Risque N6. Liquidités
Un Eurobond souverain peut avoir un marché secondaire relativement profond bien sûr, au début. MCRB sera probablement moins liquide aussi l’investisseur peut alors demander une prime supplémentaire. Il faudra donc éventuellement prévoir.
- Cotation internationale
- Truste Indépendant
- Rapport trimestriel
- Audit Big Fort
- ISIN
- Notation
- Transparence
- Transparence des réserves flux
Risque N 7. Corrélation extrême
Même dans les cas des scénarios où le risque déconstruit (casse) notre prototype de diversification avec normalement : (L’or, Cuivre.) \neq1
En réalité les 5 matières premières n’évoluent pas exactement ensemble, mais lors d’une crise mondiale plusieurs matières premières peuvent chuter simultanément.
Il faudra donc. Tester un stress systématique.
Or -30% cuivre – 40% – cobalt- 50%, diamaantr-35% Wolframite- 40%
Si le Bond reste capable de maintenir : DSCR>1.5X
C’est -à -dire non pas un scénario extrême.
En voici le point essentiel des nôtres, MSCRB
- Ce n’est pas un risque « ZERO» Mais, la transformation du risque est un ensemble des risques identifiables, mesurables, diversifiables et contractuellement contrôlables.
La comparaison entre Eurobond et MCRB est plus intéressante quand elle est quantifiée.
L’objectif pour notre prototype MCRB est maintenant quantitatif. Vis-à-vis de l’Eurobond avec :
USD 1milliard >>>>>>>>>>> Maturité. 10 ans
Il est calculé
- Volatilité.
- CR.
- Débit Réserve.
- Défaut de probabilité.
- Experte, l’os.
- Stress test- 20%, -30%, -40%,
- Contribution des chocs. Minerai au risque ?
- Contribution chaque minerai. Au rendement.
- Coupon théorique nécessaire.
- Risqué ? Résiduelle. Après diversification.
Ce modèle permet de dire, chiffres à l’appui, dans quelles conditions MCRB est effectivement supérieur à un Eurobond. Dans quelles conditions il ne l’est pas.
Remboursement
La MRCB n’est pas une garantie par les minerais, c’est plutôt : RESOURCE-BACKED SOUVEIGN_MULTI_CPMMODITY.
Structure Conceptuelle.
Or + diamant +Cobalt +Cuivre +Wolframite.
↓
Réserves certifiées
↓
Production vérifiée
↓
Contrats d’achat / Offtake Agreement
↓
Revenus futurs des ventes
↓
Compte de collecte contrôlé
↓
Bond
↓
Coupon + remboursement du principal
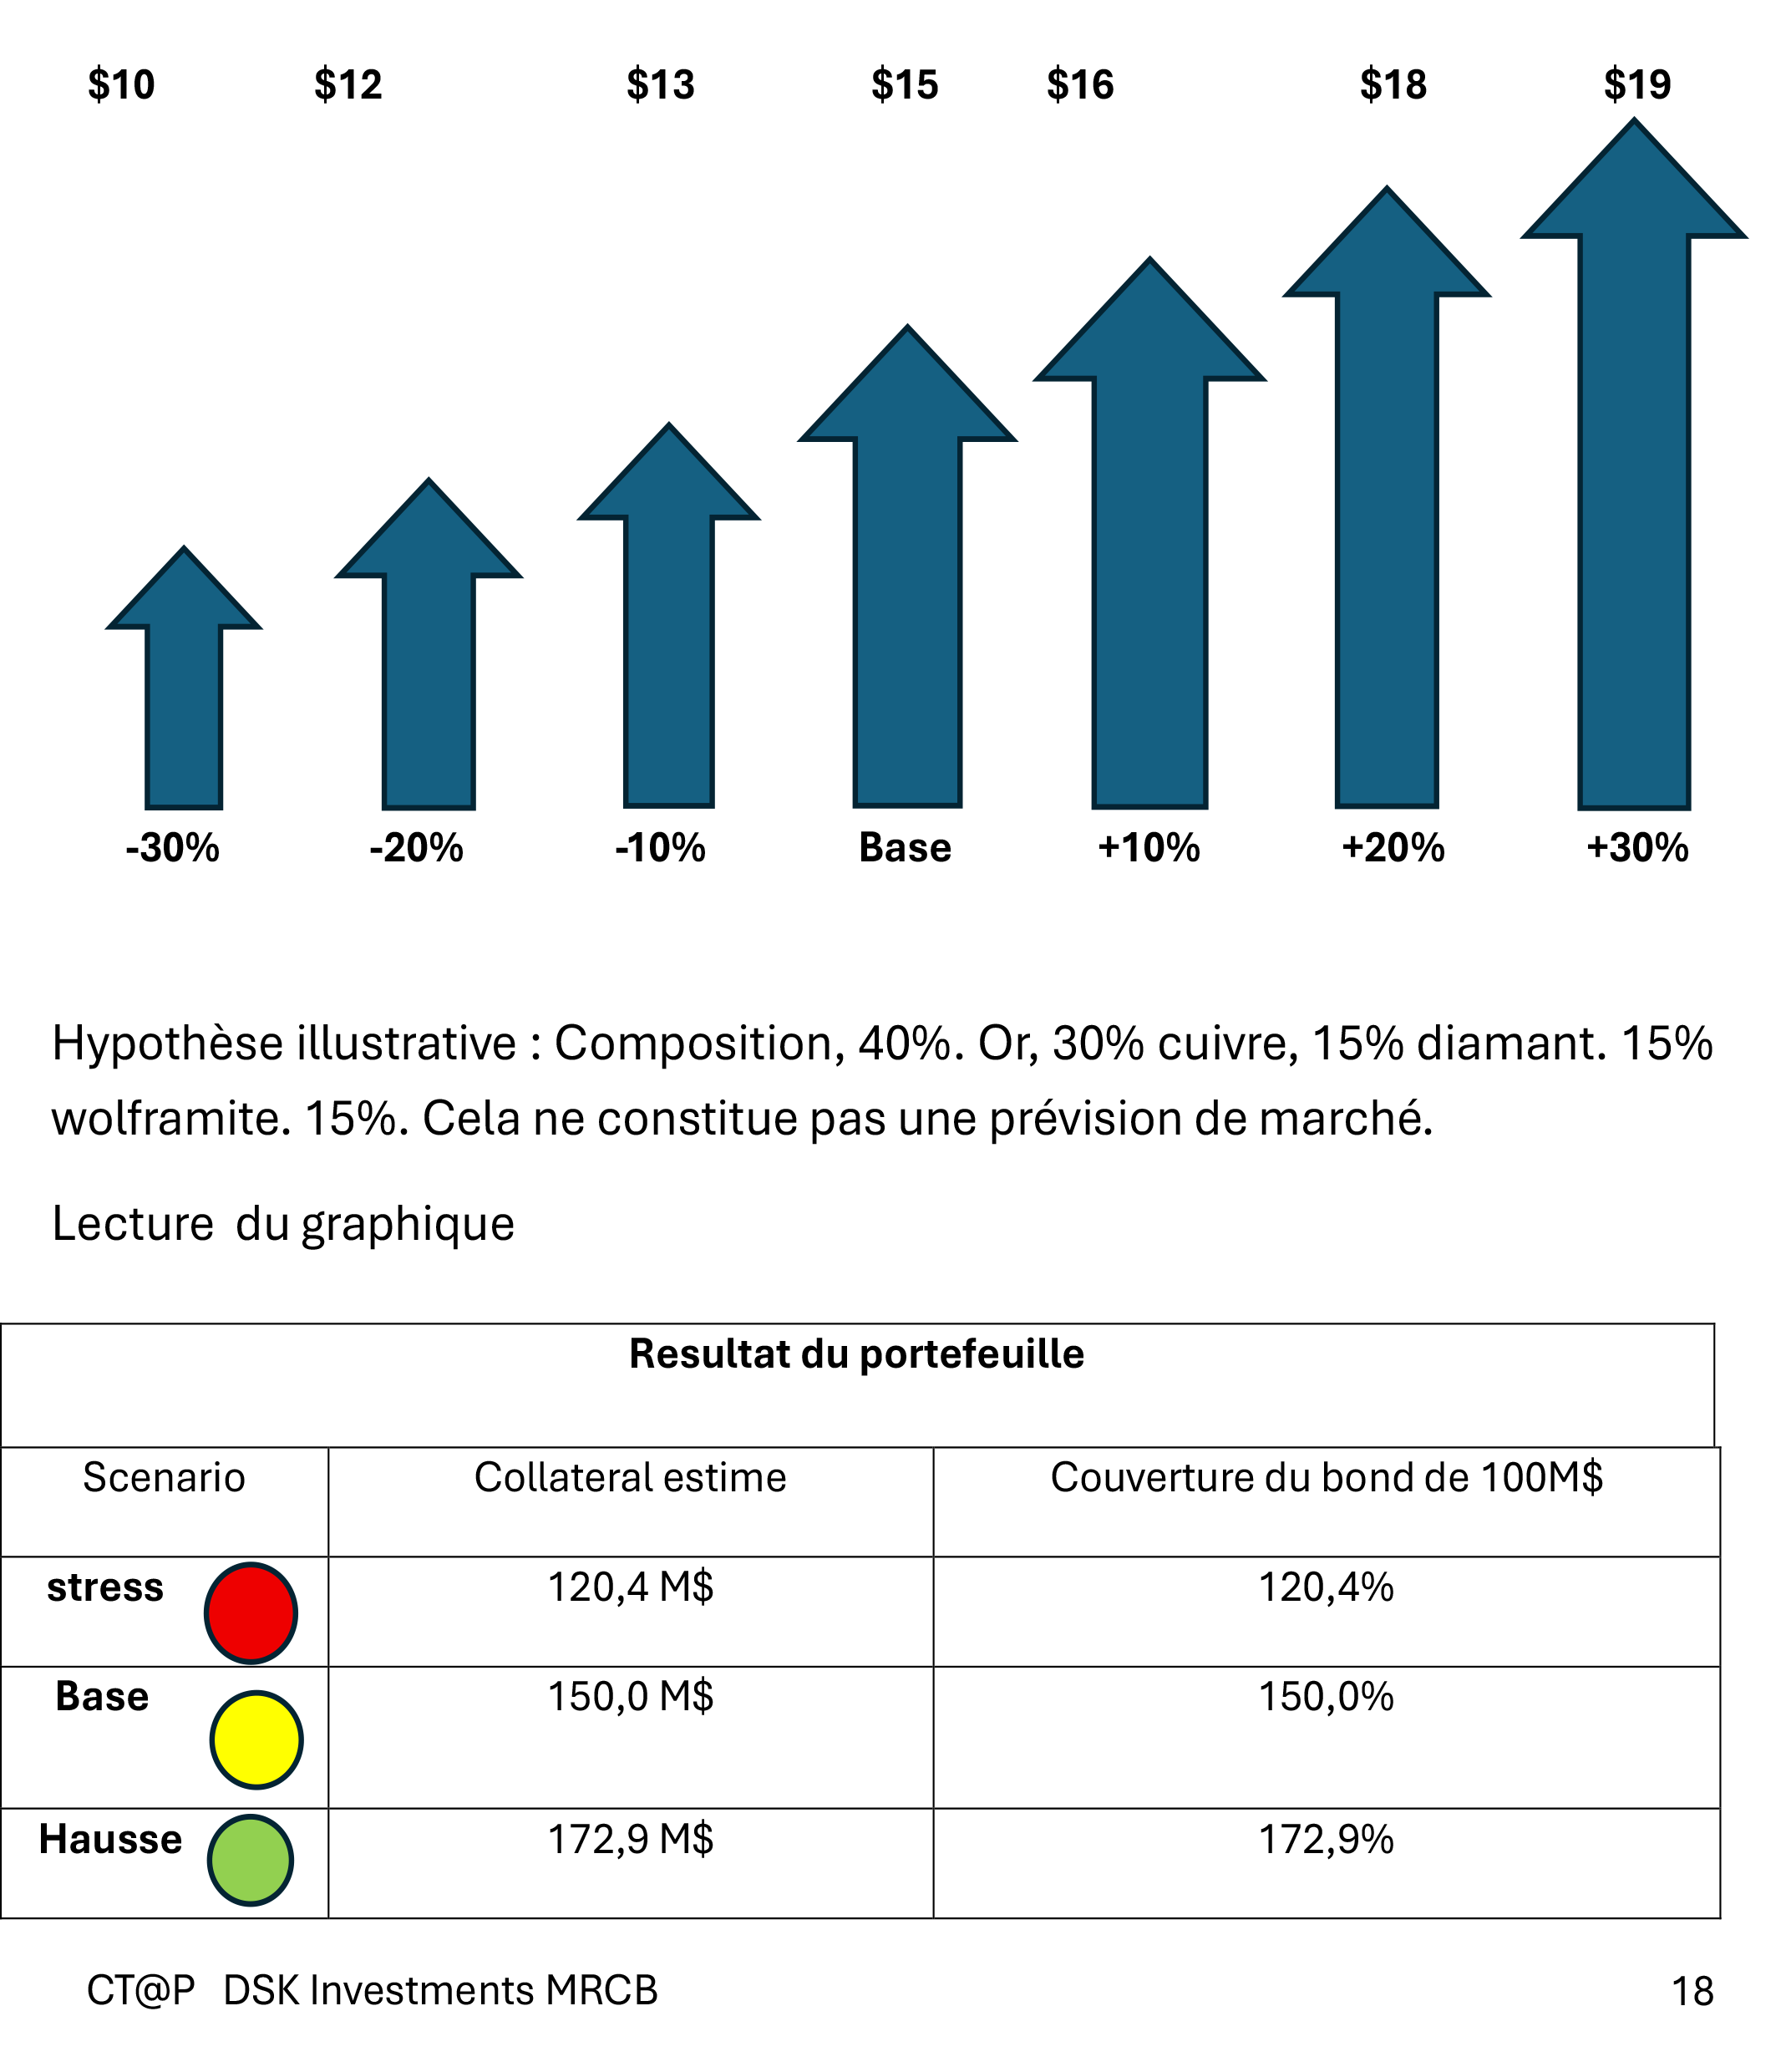
1. Le cuivre est le principal facteur de risque.
Même avec seulement 30 % du portefeuille, son choc de stress de −30 % produit une perte illustrative de 13,5 M$, supérieure à celle de l’or.
2. L’or est le principal stabilisateur.
Avec 40 % du collatéral et un choc supposé plus faible de ±10 %, il apporte 6 M$ de protection/hausse dans les deux scénarios.
3. Le cuivre est aussi le plus grand moteur de rendement potentiel.
Dans notre scénario de hausse, il ajoute 9 M$, contre 6 M$ pour l’or.
4. Diamant et wolframite jouent un rôle de diversification.
Ils représentent ensemble 30 % du collatéral et réduisent la dépendance du bond à un seul métal.
Résultat du portefeuille
Scénarios illustratifs pour un portefeuille de collatéral de 150 M$. Les chocs de prix sont des hypothèses de modélisation, pas des prévisions de marché.
Prototypes II
La littérature académique et institutionnelle consacrée aux warehouse receipts, au financement garanti par les matières premières et à l’utilisation des commodities comme garanties constitue un fondement solide pour cette construction.
Notre prototype II, celui que nous proposons est une architecture des financements fondée sur la transformation d’actifs miniers physiques, vérifiés et conservés sous contrôle institutionnel, en une capacité de financement structurée.
Trois matières premières, cuivre, cobalt, wolframite sont conservées physiquement dans un dispositif sécurité de type SECURITAS permettant leur identification, leur inventaire, leur contrôle et leur valorisation.
En parallèle ? Les actifs ? À plus forte valeur unitaire. L’or et les diamants sont placés sous la garde d’une Banque centrale ou une Banque commerciale. C’est dans une structure juridique et aux règles certifiées.
L’architecture crée ainsi deux nouvelles protections.
- La guerre des physiques sécurisés dans des matières Institutionnelles.
- La carte bancaire, les actifs spéciaux.
Ces actifs ne constituent pas toutefois, à eux seuls, la source de remboursement. La structure ajoute une troisième couche. Les contrats offtakes et revenus futurs des ventes, versés dans un compte des collectes contrôlé. Le Bond est donc relié à la fois à un stock d’actifs et à des flux futurs.
Les principes économiques du prototype II permet (est) ainsi de passer d’un financement fondé principalement sur la solvabilité d’un emprunté ou d’un État à un financement fondé sur des actifs identifiables, vérifiables, valorisables et de flux contractuels organisés.
Démonstration scientifique.
- Valeur du collecteur.
- Q_I= Quantité certifiée du minerai ;
- P_I=Prix prudent pour sa valorisation ;
- V_C=Valeur totale du collatéral.
V_\Sum_{i+1} ^{S}Q_\Times P_i
Pour un Bond de USD 100 M la première condition est V_C>100M avec une marge suffisante après l’application des décotes
- Haircut (décote) et Valeur Prudentielle
Aider la banque à ne pas, à ne jamais retenir nécessairement les 100% de la valeur de marché.
h_i représente le haircut appliqué à chaque actif.
Où
V_P=\Sum V_i(1-h-i)
L’action très liquide et facilement valorisée peut recevoir une décote différente d’une manière première plus volatile ou moins liquide.
- LTV (Ratio Prêt / Valeur Actif)
Avant de considérer les revenus futurs, la protection du Bond peut ensuite être exprimé par. :
LTV=Frac {Bond} {V_P}
Par exemple, si la valeur prudentielle du collatéral USD 150M :
LTV=\frac {100}{150} =66,7%
Il existe alors une marge de protection des 150-100=50M.
- Diversification des risques.
Le risque du portefeuille, n’est pas simplement la moyenne du risque individuel. Il dépend également de la corrélation entre les actifs.
\Sigma_P^2=\sumw_i^2+2\Sum_{i<j}W_iW-i\Sigma_i\rho{ij}
Donc, si les prix du cuivre, du cobalt, du wolframite, de l’or et des diamants ne se déplacent pas parfaitement ensemble, la volatilité globale du portefeuille peut être inférieure à celle d’un portefeuille concentré sur une seule matière première.
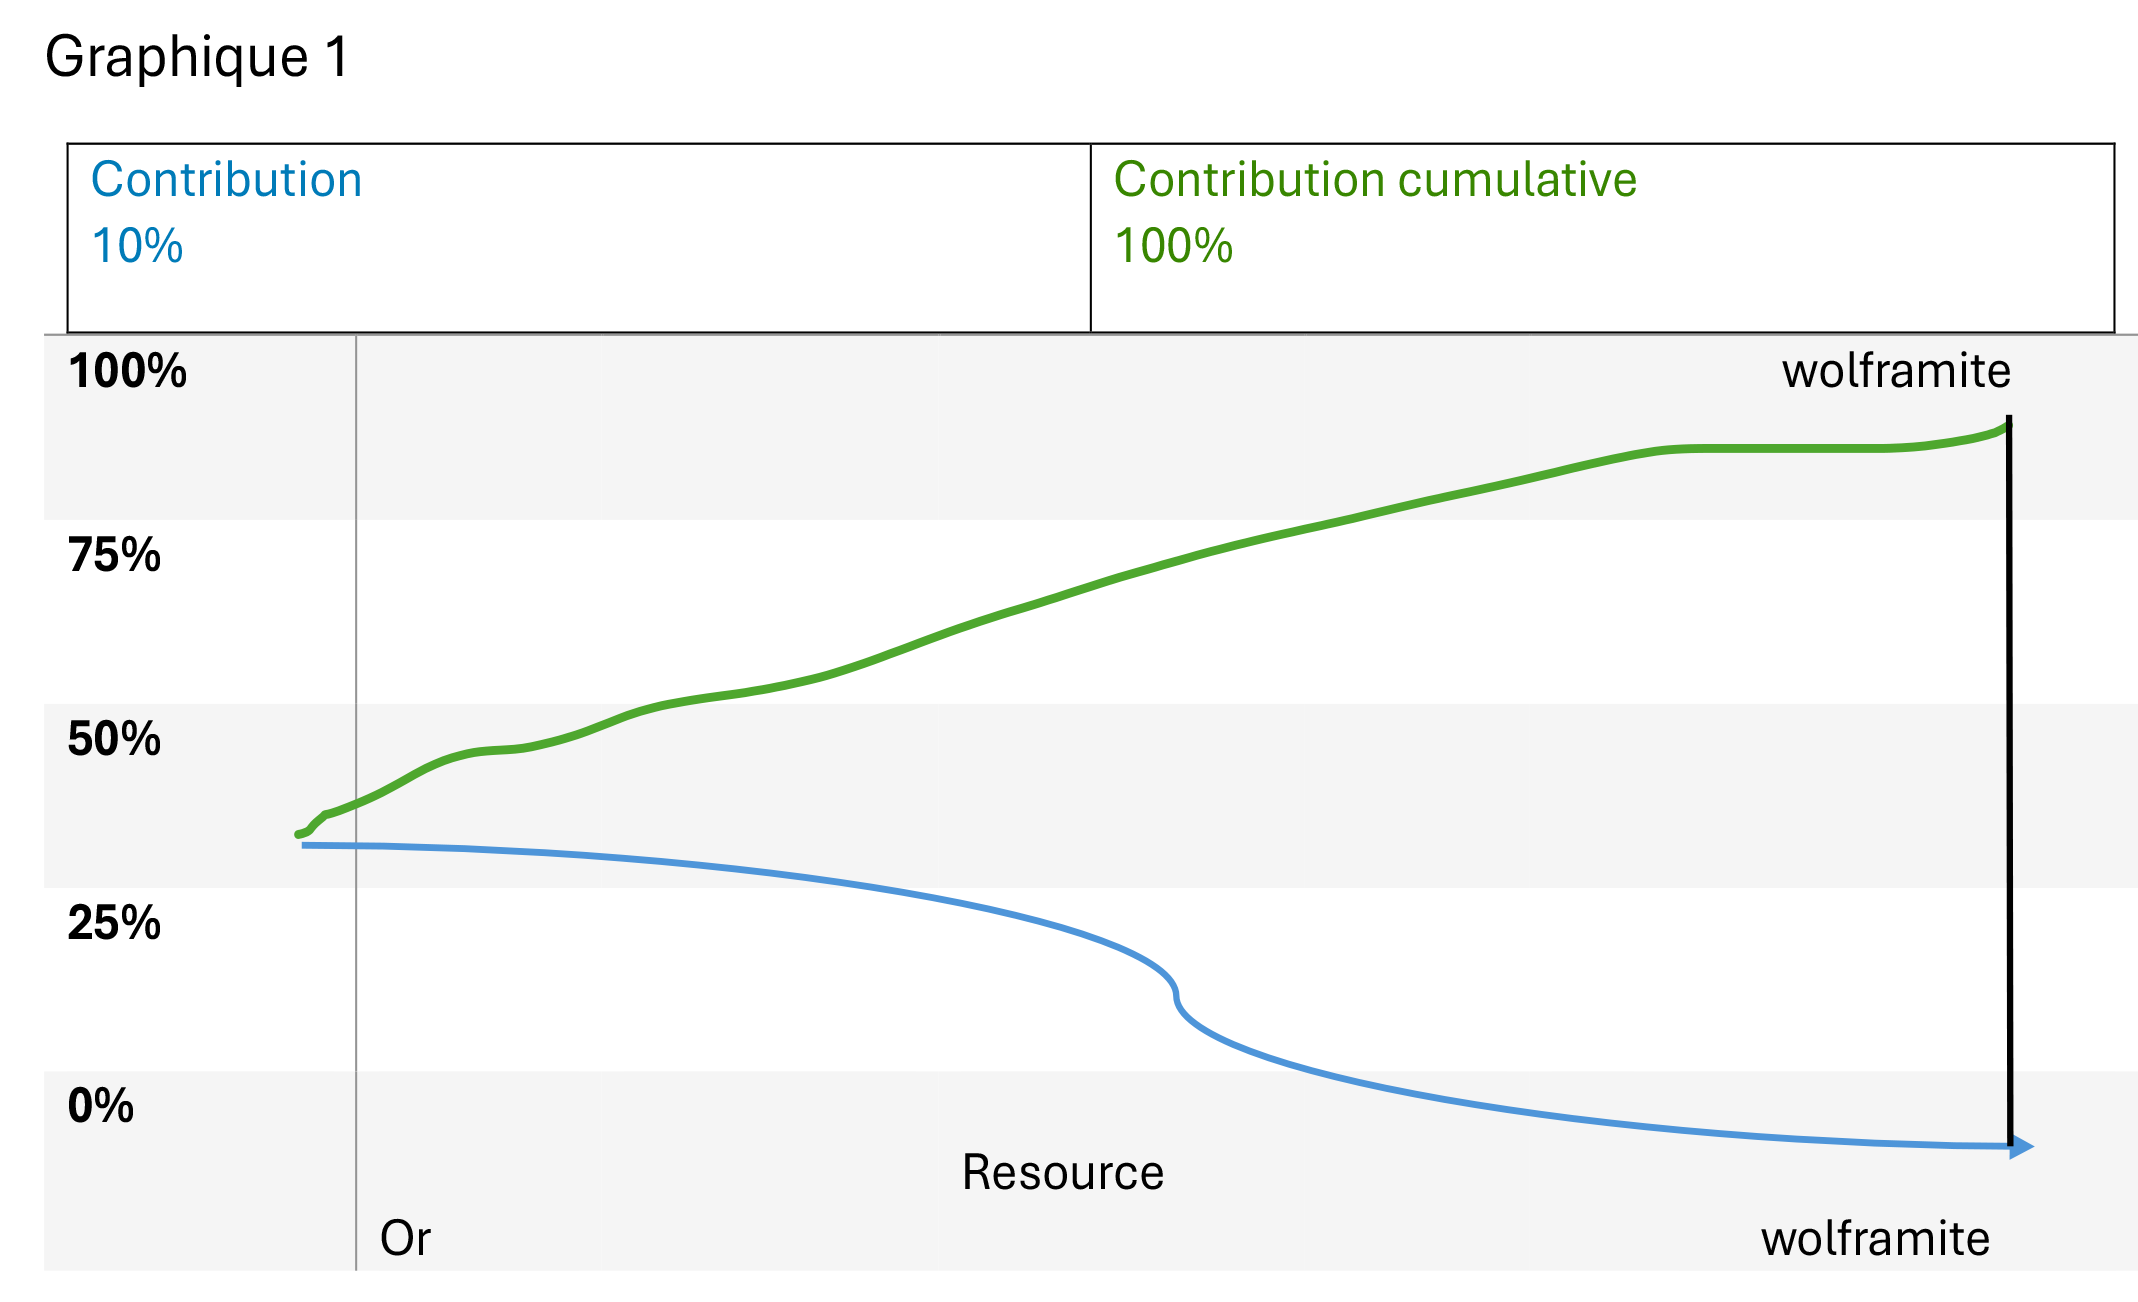
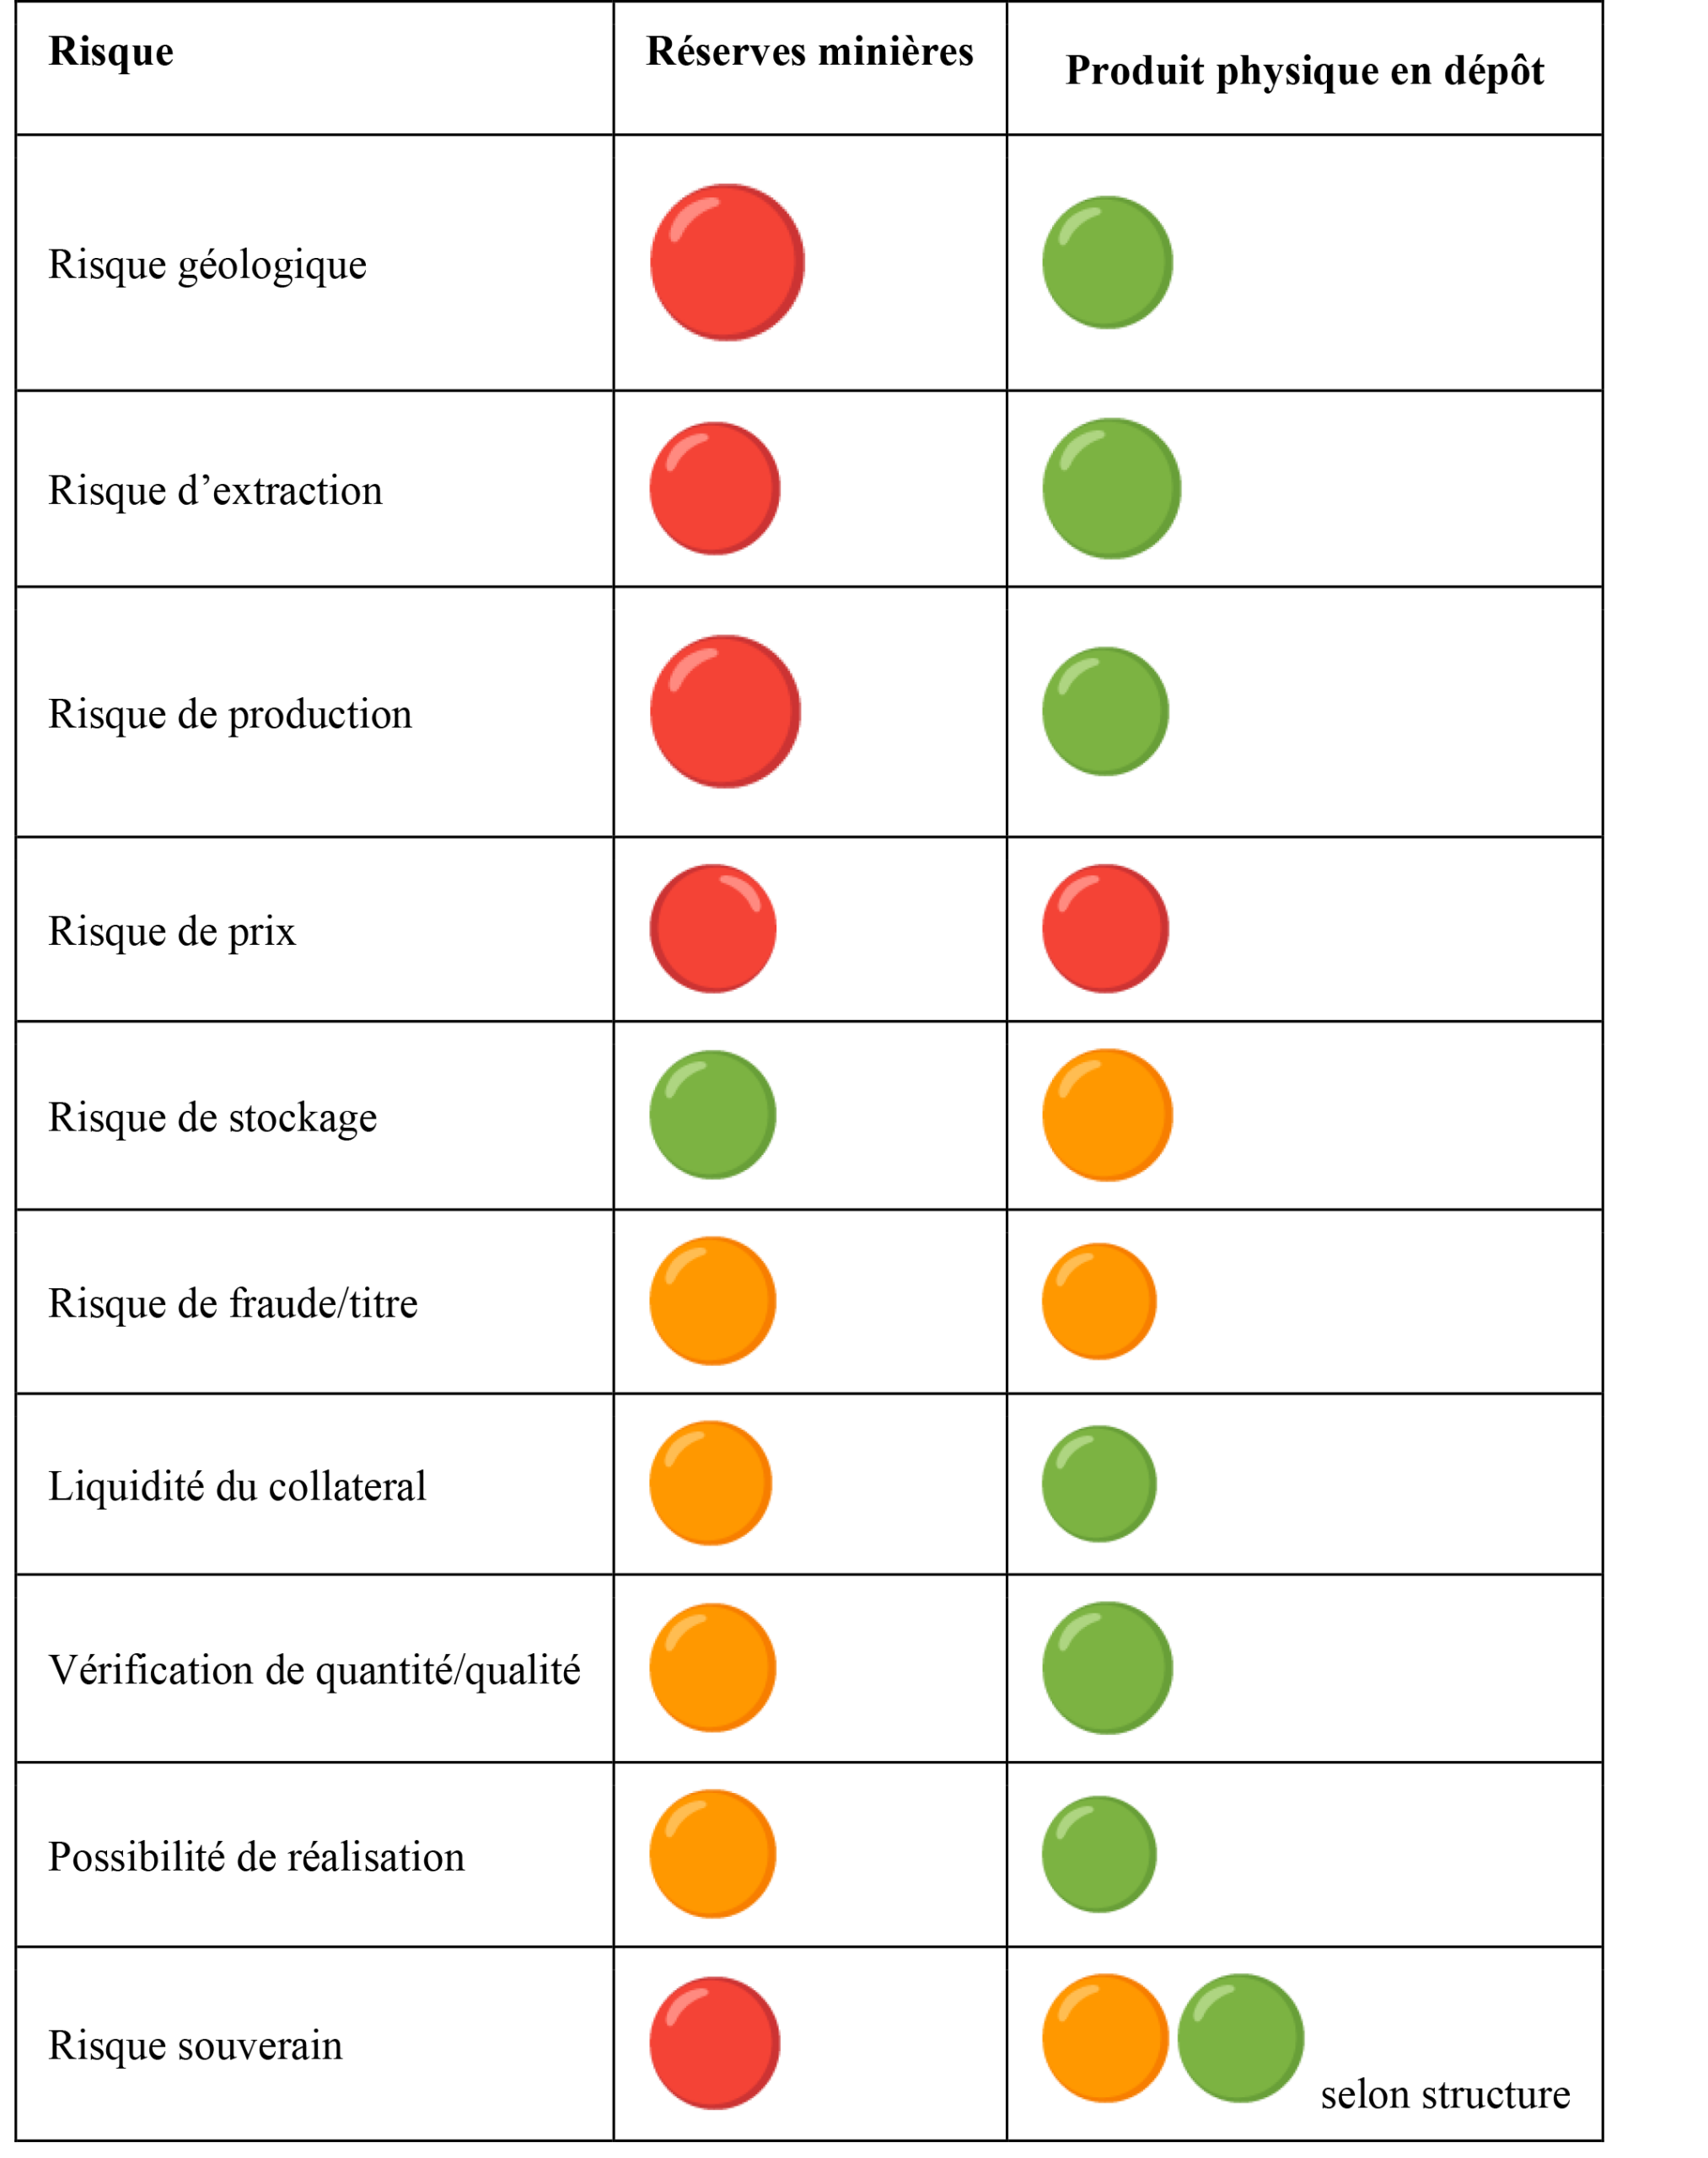
Le point le plus important de notre prototype II est que le risque ne disparaît pas, il se déplace vers le prix mental, la garantie, le titre juridique, l’assurance, l’authenticité et la réalisation du collatéral.
Pourquoi l’or est particulièrement puissant
- L’or est probablement le meilleur actif d’ancrage. Le CBUAE classe explicitement l’or parmi les collatéraux financiers éligibles et applique un haircut prudent des 15% dans le cadre indiqué.
L’UNCTAD Va encore plus loin : elle décrit historiquement les financements garantis par l’or détenu dans les coffres d’une banque ou d’une Banque centrale, avec un Vault reçu pouvant ensuite être nanti.
Il est démontrable que le collatéral est non estimable dans le sol. (Par une hypothèse qui peut donner les risques) Il est cependant identifiable ; indépendamment vérifiable ; Physiquement existant commodités bien au contrôle par un garde(custodie) et représentant avec un titre de document.
- Les diamants ont également un avantage : forte valeur par l’unité des poids, Stockage facile et valeur internationale.
Laisser CBAU souligne précisément que l’or et les diamants sont compacts, durables et de grande valeur que certains sont largement acceptés comme moyen de transfert / Conservateur de valeur. Le point le plus important dans la garantie est l’or, car :
L’or :
- Prix de marché beaucoup plus transparent
- Marché international profond et liquidité
- Valorisation relativement standardisée
- Possibilité des Mark- To- Market
- Possibilité de liquidation relativement rapide
Diamant :
- Qualité hétérogène
- Valorisation dépendante fortement des caractéristiques
- Liquidité moins homogène
- Certification essentielle
- Risque des fraudes origine plus importante.
Ainsi, MCRB /Bond Classe : OR 50%+ Diamant 50%
Est une collatérale principale, tandis que le diamant en est une collatérale secondaire ou supplémentaire.
SKR
UN SKR (Storage /Settement/ Stock keepind Receipt, selon la terminologie utilisée par les parties.) n’est pas automatiquement une garantie bancaire, simplement parce qu’un document porte le nom de « SKR » mais la valeur juridique de ce qu’il présente réellement est un moyen collatéral plus sûr et plus vérifiable.
Marchandise Identifiable + Propriétaire Identifiable + dépositaire indépendant + droit opposable + absence de doublement + possibilité de réalisation.
NOTICE : Sachant que le CBAUE avertit justement que le financement sur le stock comporte des risques des surévaluations, marchandises fantômes, faux documents, manque de visibilité sur l’origine. L’origine de marchandises en a fait que notre Prototype II demande que le SKR de l’or et des diamants soit obligatoirement dans une Banque centrale ou commerciale.
Il est donc vérifiable que MCRB/SKR constituerait
Par exemple :
USD 1milliard de bond :
USD1,5-2,0 Milliards de collatéral physique vérifié.
® Or :60-70%
®Diamants : 20-25%
®Les autres commodises 10- 15%.
Avec un Haircut très conservateur et une révélation périodique. Cela revient à noter que non seulement nous avons dit que nous avons beaucoup de minerais, mais nous avons ainsi « transformé des matières premières physiques vérifiées en un actif financier sécurisé grâce à une conservation indépendante, une valorisation, la Constitution juridique de sûreté, une surgarantie et des mécanismes de liquidation à contrôler »
Et ceci est beaucoup plus intéressant face à Eurobond, parce qu’il compare le risque de crédit souverain général avec un pool séparé et garanti.
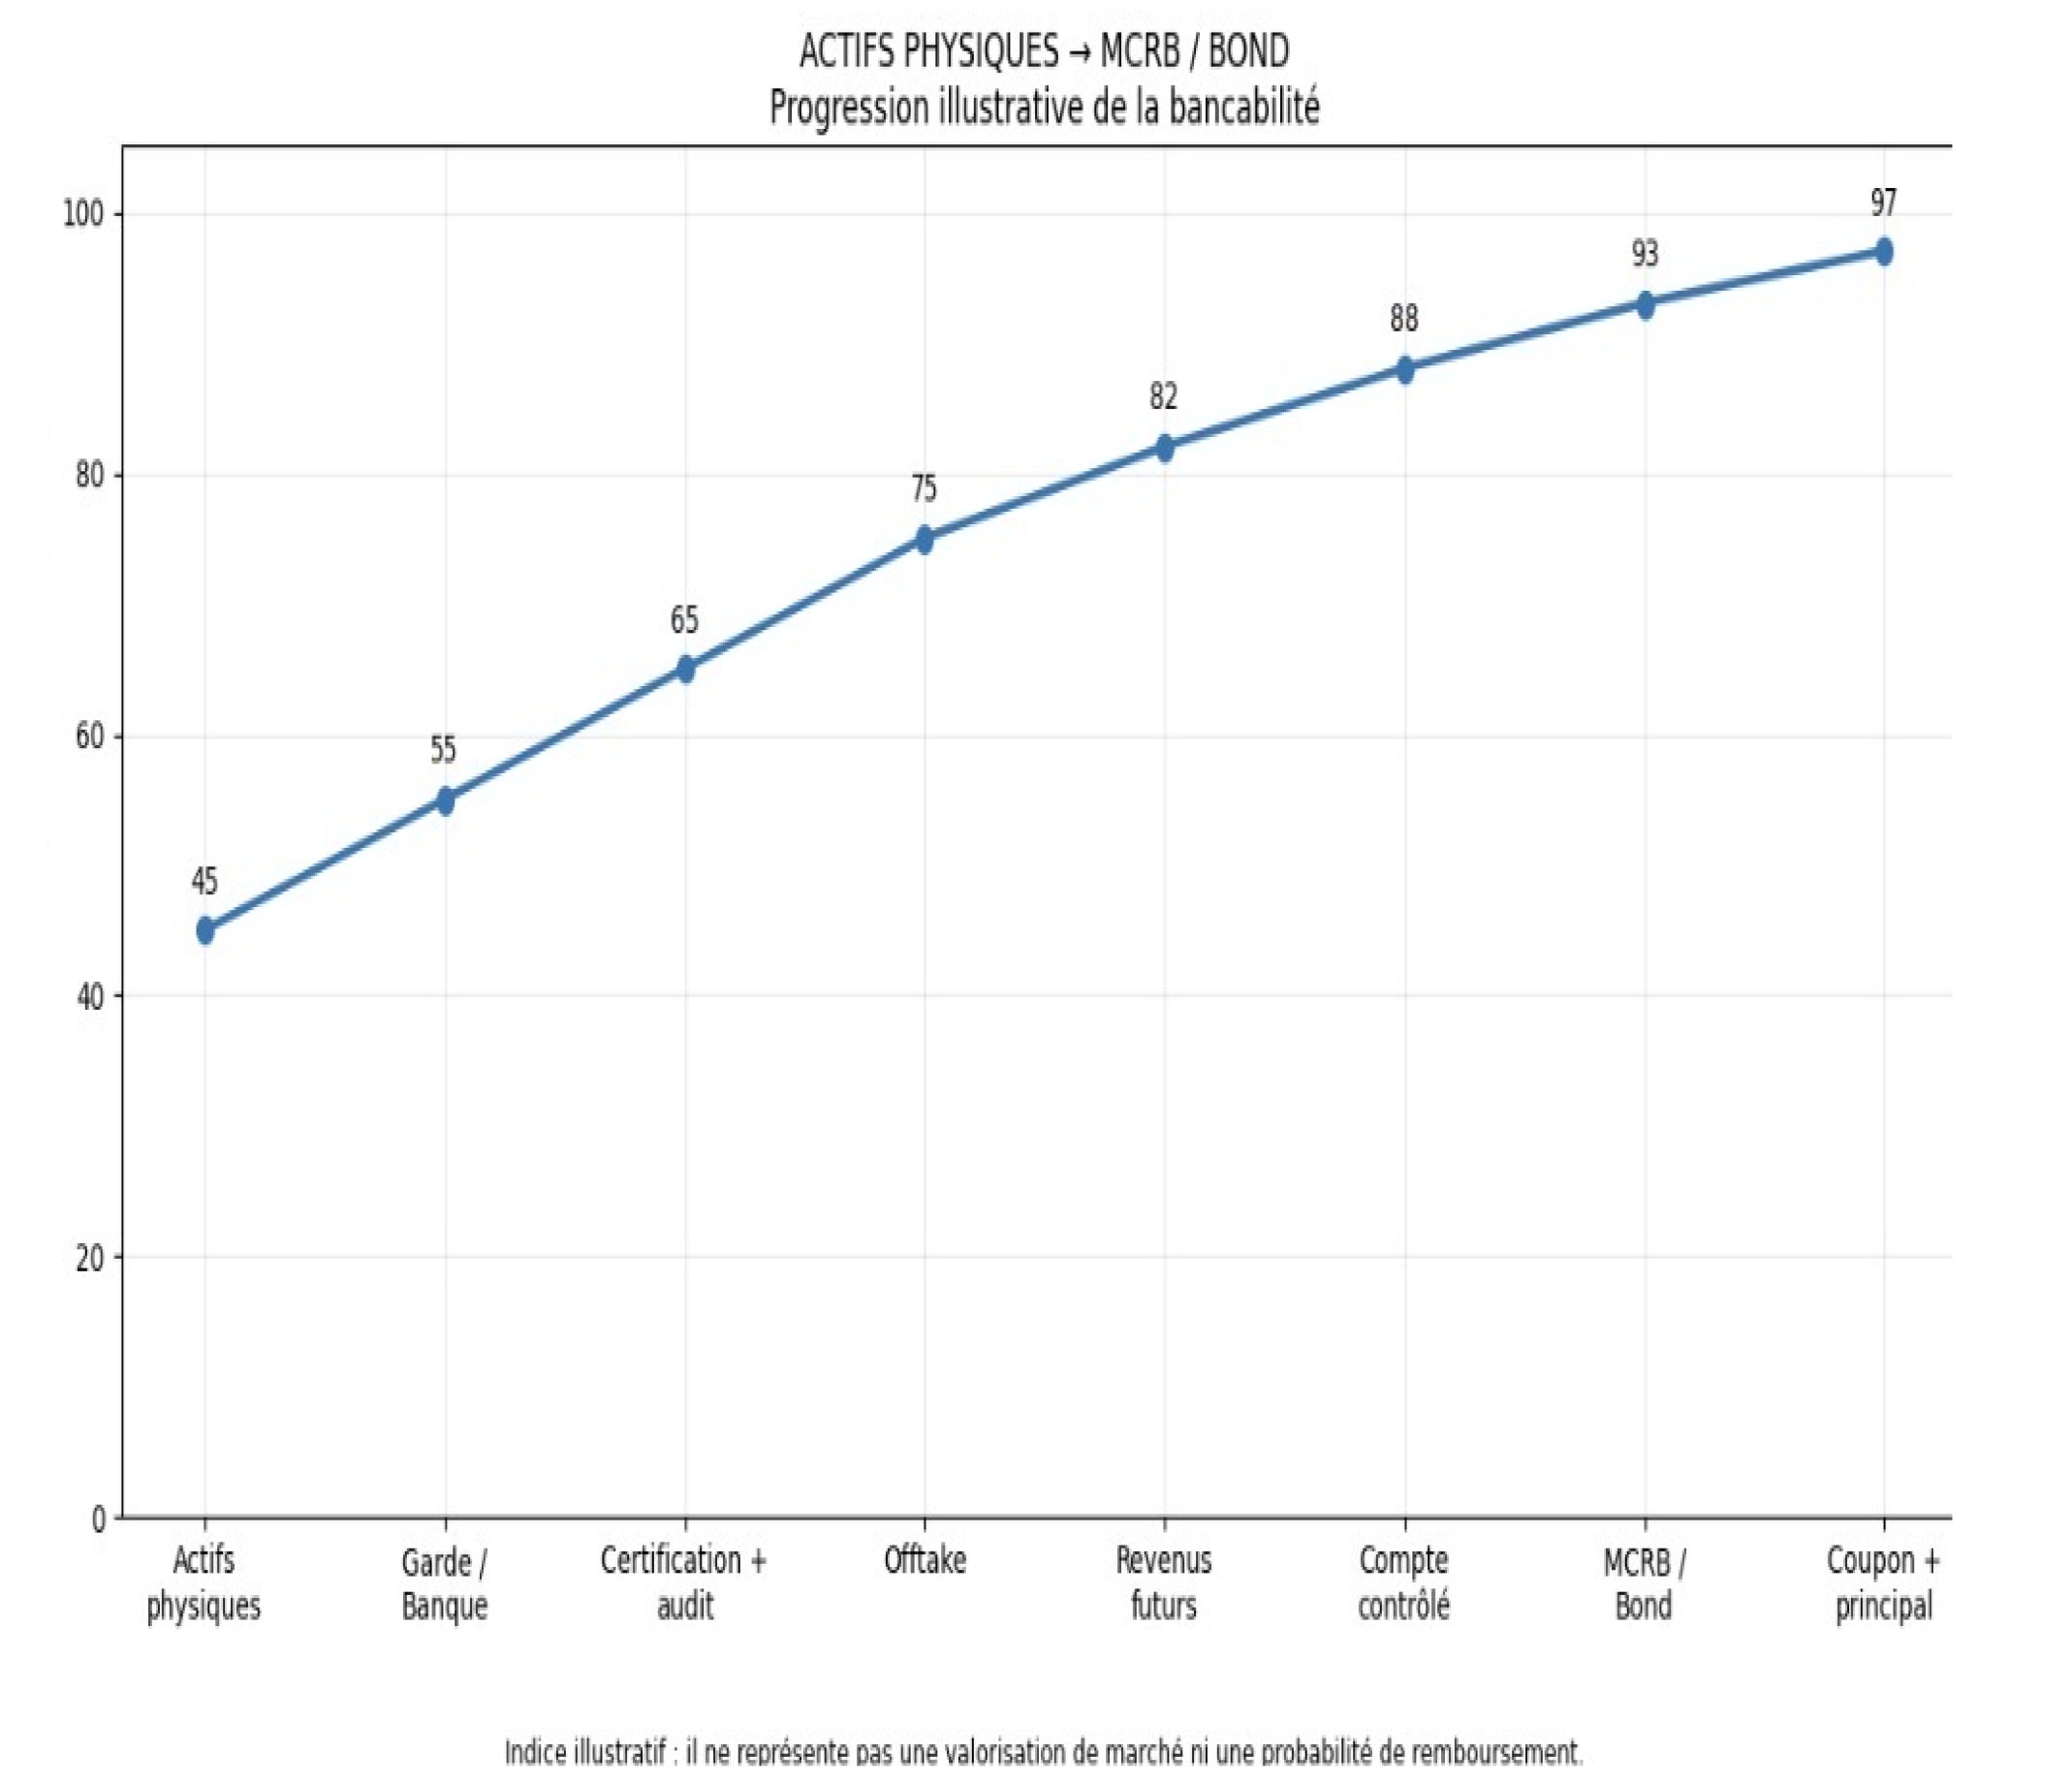
ACTIFS PHYSIQUES
Cuivre + Cobalt + Wolframite
↓
Securitas / garde physique contrôlée
Or + Diamants
↓
Banque centrale / banque commerciale
↓
Certification + audit + valorisation indépendante
↓
Contrats d’offtake
↓
Revenus futurs
↓
Compte de collecte contrôlé
↓
MCRB / Bond
↓
Coupon + remboursement du principal
Critère | Eurobond souverain | MCRB proposé |
Source primaire de remboursement | Budget de l’État | Revenus miniers contractualisés |
Risque souverain | Élevé | Réduit mais non éliminé |
Diversification | Principalement fiscale | Or + cuivre + cobalt + diamant + wolframite |
Actifs économiques sous-jacents | Généralement indirects | Ressources + contrats d’offtake |
Compte de collecte dédié | Généralement non | Oui |
Waterfall contractuel | Limité | Oui |
DSRA | Possible | Oui |
Risque de prix des matières premières | Indirect | Direct |
Risque opérationnel minier | Indirect | Direct |
Transparence des flux | Variable | Peut être contractualisée |
Risque de refinancement | Important | Peut être réduit |
Possibilité de sur-collatéralisation | Limitée | Forte |
Corrélation entre actifs | N/A |
Conclusion
Les deux prototypes d’un Bond adossé aux ressources minières, (asset-backend mining bond) sont un instrument de financement structuré dans lequel la capacité de remboursement repose sur un portefeuille d’actifs réels et sur les flux de trésorerie futurs générés par leur exploitation et leur commercialisation. Dans le monde proposé de USD 100 millions, l’or, le cuivre, le diamant et le wolframite constituent un portefeuille diversifié de garantie et de sources potentielles de revenus.
La diversification entre plusieurs matières premières permet de réduire la dépendance à l’évolution du prix d’un seul minerai. Toutefois, la valeur économique du collatéral ne doit pas être déterminée uniquement par les réserves géologiques : elle doit intégrer la qualité, et la quantité des réserves, le coût d’extraction, les infrastructures, le prix des matières premières, la capacité de production et l’existence des contrats d’offtake.
L’État avec une nouvelle loi sur la restructuration financière peut organiser un SPV (Spécial propose Véhicule) qui détient ou contrôle les droits économiques sur les actifs et Ies créances commerciales. Les revenus ici des ventes sont versés dans des comptes contrôlés et distribués selon une hiérarchie contractuelle. (Cash-flow. Waterfall.) : Coût opérationnel, service de la dette, constitution des réserves du principal, puis distribution éventuelle du surplus.
Pour limiter l’exposition des risques souverains, la protection des investisseurs doit principalement provenir d’un ensemble des sûretés juridiques exécutoires, d’une valorisation indépendante, d’un contrôle des comptes, d’une assurance de rapports techniques Indépendante et des contrôles commerciaux vérifiables. Le risque pays ne peut cependant pas être totalement éliminé, notamment lorsque les mines, les permis ou une partie des opérations se trouvent dans une juridiction présentant un Bond. Ainsi, un Bond USD 100 millions, soit une couverture initiale et 150% doit créer une marge de protection entre la volatilité, le prix des matières premières.
En résumé : Scientifiquement et financièrement, la solidité d’un tel Bond dépend moins de simples valeurs annoncées des minerais que de la combinaison de réserves vérifiées + actif physique + flux de trésorerie + contrats d’offtake+surcollatéralisation + sûretés juridiquement exécutoires plus, gouvernance indépendante. C’est cette combinaison que peut transformer un financement minier exposé aux risques pays en une structure des dettes davantage fondée sur les actifs et les cash-flows.